Michael Burry在7月17日说现在是抄底港股的绝佳时机。
一个以做空次贷危机赚了超过1亿美元的人,突然叫你抄底。这种信号,你不能不听,但你也不能只听一半。
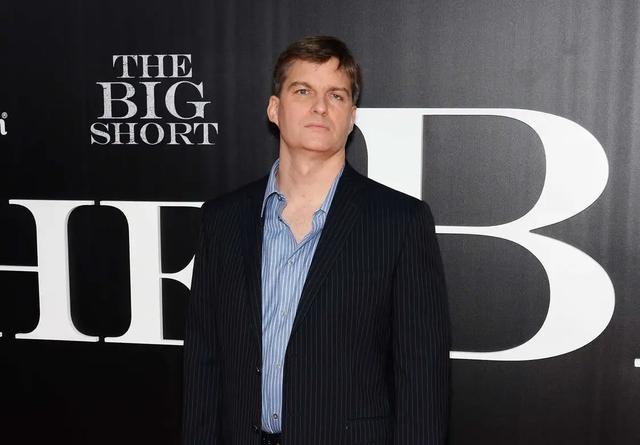
图源网络 Michael Burry
因为他的逻辑链条是两段。第一段:全球AI泡沫在退潮,钱会从韩国、日本、半导体板块流出,涌向全球唯一没涨的大市场。这一段,大概率是对的。第二段,那钱具体涌向港股里的哪些资产?这一段,他可能没说全。
港股现在的便宜,分两种。一种是真的被低估了,等风来就能修复。另一种是市场在用脚投票,因为它确实在走下坡路。同一个恒生科技指数里,这两种便宜都混在一起。
如果你只看到“便宜”就跟进去,你可能买到了一半对的,也买到了一半正在被时代淘汰的。
港股有两张脸:一张在跌,一张在烧
先看一张图。“港股完了”,这是全球投资者今年对香港市场最一致的判断。恒生指数年内跌了约4.2%,恒生科技指数更惨,从去年10月高点回调了超过30%。
同一时间,韩国KOSPI涨了58%,日本日经225涨了24%,追踪半导体的SOXX ETF涨了超过70%。全球资金全在追AI芯片,港股像一个被遗忘在角落里的旧货摊。
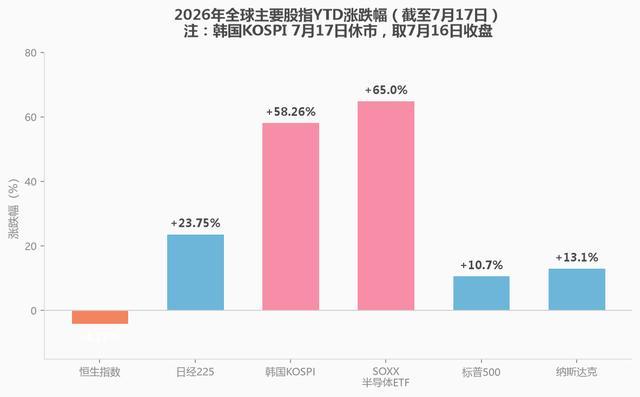
2026年全球主要股指YTD涨跌幅对比(截至7月17日) 数据来源:Wind、各交易所公开数据
但如果你只看指数,你就被它骗了。港股的真相不是“在跌”,是“在裂”。
裂成两半。一半是过去二十年的旧资产:地产、银行、传统消费互联网,在跌。另一半是正在涌入的新资产:AI大模型、半导体、企业服务,在暴涨。上半年港股内部,芯片板块涨了超过50%,互联网板块跌了超过30%。同一个市场,同一段时间,完全相反的走势。
这在全球主要交易所里,几乎找不到第二个案例。
智谱上市以来一度涨幅超过14倍,但它不在恒生指数里。深演智能超购5479倍,它也不在指数里。恒生科技指数的成分构成里,消费互联网权重超过70%,AI硬件近乎为零。你看指数觉得港股没救了,但你看IPO市场会发现,这里比纳斯达克还热。
一个市场怎么可能同时最冷和最热?答案是指数的成分结构过时了。恒生指数还在用上一个时代的权重股来衡量这个时代的市场。这不是反弹的故事,是换发动机的故事。换发动机的时候,旧发动机熄火了看起来像要报废,新发动机还没被装进统计数字里,暂时看不见。
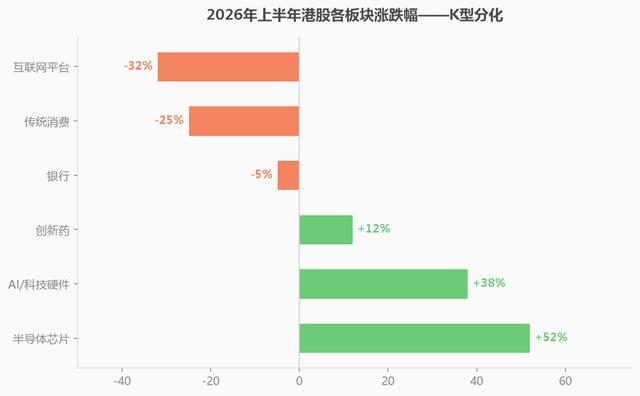
2026年上半年港股各板块涨跌幅:K型分化 数据来源:Wind行业分类数据
Burry的估值逻辑没毛病,但结构盲区你得知道
先说明白,Burry的框架,极具参考性。
恒生指数动态市盈率9.7倍,过去十年只有不到19%的时间比现在更便宜。恒生科技指数动态市盈率15.1倍,处于历史13.7%分位数。对比之下,标普500约28倍,纳斯达克约40倍。港股是全球主要市场里最便宜的,没有之一。
股息率更直观。港股全市场整体股息率约3%到4%,远高于标普500的约1.8%、日经225的约1.5%。2025年全年,港股分红总额突破1.47万亿港元。在一个全球资产荒的环境里,3%到4%的现金流回报,本身就是一个硬逻辑。
Burry的全球资金轮动判断,在这个背景下完全站得住:韩国涨了58%,日本涨了24%,半导体涨了超过70%。任何一个理性投资者都会问“下一个轮到谁”。他的答案是港股。这个答案,大方向没错。但问题是“便宜”只是买入的必要条件,不是充分条件。港股的便宜,细看之下分两种。
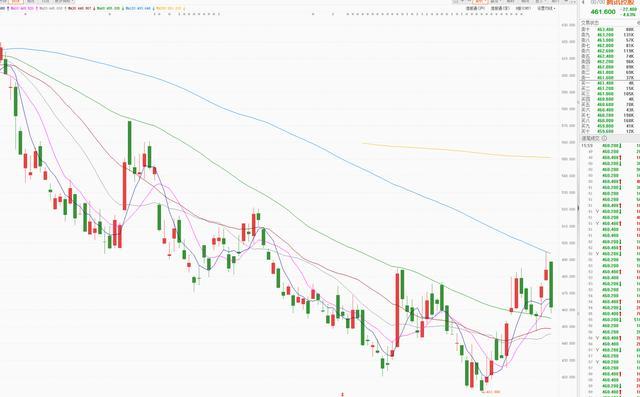
腾讯控股走势日K图 数据截至 2026-7-17
一种是真的被市场暂时低估了,等风来了就会修复。另一种是市场已经看懂了,所以给了它低价。传统消费互联网公司面临的是什么?增量见顶、补贴战消耗、AI替代三重压力。
腾讯的动态市盈率跌到了2010年以来的最低点,你当然可以说它便宜,但换个角度想:市场是不是在告诉你,它的增长故事已经不性感了?
不可否认,Burry全球资金轮动的判断极具洞见。他之前分析的比亚迪、拼多多、海底捞,都是建立在“价值被低估”的框架上。这个框架在静态估值表上没有漏洞。
只是具体到港股,这个框架需要加上一层结构性筛选:资金从高估值板块流出,会优先进入港股里的新资产,而不是那些正被时代重估的旧资产。
普通散户直接照搬大佬的持仓,最容易踩中的陷阱就是时间差:你看的是大佬三个月前的持仓披露,但市场结构已经往前走了六个月。
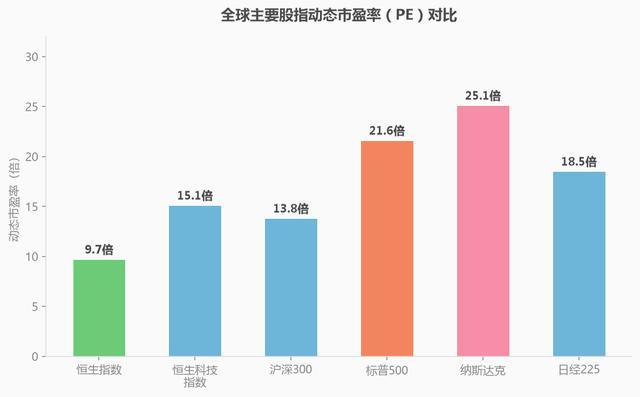
全球主要股指动态市盈率(PE)对比 数据来源:中金公司研究、Bloomberg
同一笔钱,外资在卖,内资在买,方向完全相反
当前港股的资金流,呈现出一个罕见的格局。
外资从5月8日以来累计净流入港股750亿港元。但同时,他们在消费、工业、地产板块持续撤退。钱流向了哪里?AI和科技板块。韩国投资者在外资中充当主力,大举加仓比亚迪和半导体ETF,淡马锡、阿布扎比投资局频繁出现在AI公司IPO基石投资者名单里。
内资这边更猛。南向资金7月以来,截至14日已净买入超过600亿港元。今年以来累计净买入突破3200亿港元。
其中3月9日单日净买入372亿港元,创下历史纪录。重点加仓的是谁?阿里巴巴、腾讯、智谱:科技龙头,新老都有,但老的选的是基本面最硬的那几家。
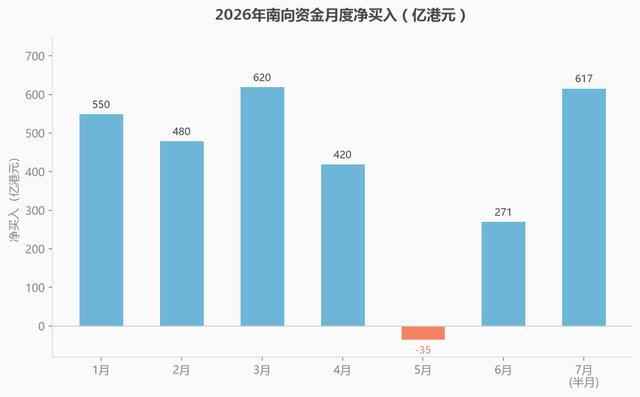
2026年南向资金月度净买入(亿港元) 数据来源:Wind、港交所中央结算数据
央行行长潘功胜7月7日在香港公开表态,未来国家外汇储备将继续提高在香港的资产配置比例。这个信号被市场解读为“国家队背书”。但更值得关注的是他说这句话的时机:正好是恒指从年内低点反弹的起点。
还有一个细节不能忽视。港股未平仓卖空金额占总市值比重达到了2.43%的历史高位。高空头持仓意味着什么?一旦市场情绪逆转,空头被迫平仓买回股票,会形成自我强化的上涨推力。这不是预测,是市场机制。
两股力量叠加之下,市场是净流入的。但你的持仓如果在抛售那一侧,“越跌越买”就成了接盘。这不是说旧资产不会反弹:它们会。问题是你分不分得清哪些是反弹,哪些是反转。
图源网络 潘功胜
港股的底,不是便宜到底的底,是换血换完的底
过去三十年,港股经历了三次身份转换。
1990年代是红筹窗口,帮内地国企融资。2000年代是中国互联网公司海外上市首选,腾讯、阿里、百度都在这里完成了成年礼。2010年代是南下资金主导的影子市场,A股的境外映射。每一次身份转换,都伴随着旧资产的退潮和新资产的涌入。每一次转换发生时,指数都是最晚才反映的那一个。
现在正在经历第四次。
中金公司的数据给出了一个惊人的对比:中美头部AI企业的估值比,已经从1比100缩小到了1比10。这是什么概念?一年前,美国AI公司的估值是中国同行的100倍。现在只剩10倍。差距不是缩小了,是在被系统性重写。
支撑这个变化的是制度红利。港交所18C章专门为未盈利的硬科技公司开辟了上市通道。2026年以来,港股IPO市场整体火热,48家上市公司共引入了538位基石投资者,认购规模645亿港元。
基石名单覆盖了中东主权基金、新加坡淡马锡、欧美长线基金:三类过去很少同时出现在同一个市场里的钱,现在都在港股。高盛的预测是,今年香港市场股权融资总额有望创历史新高。
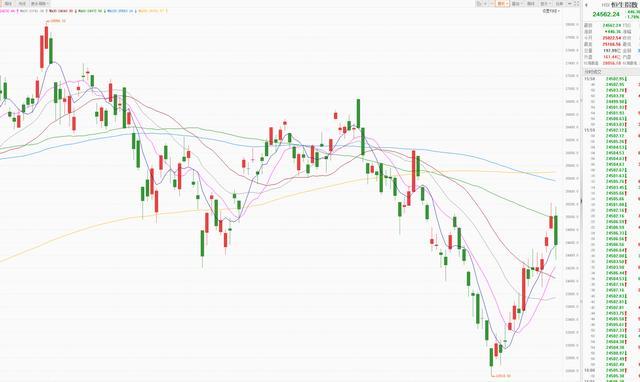
图源网络 恒生指数走势 数据截至2026-7-17
Burry看到了前一半:估值洼地。但后一半:资产结构的悄然重写:才是这个市场真正的底牌。五年后如果有人问“港股为什么涨了这么多”,答案不会是“因为2026年跌得太便宜了”。答案是“因为2026年的港股和2031年的港股装的根本不是同一批公司”。
眼下恒指还在24000点附近徘徊,但决定港股下一个十年价值的公司,正在排队入场。不是反弹,是换挡。
一个靠做空封神的人,现在在赌一个正在被重新定义的市场。他看到了估值,但市场的深层语法,是“换血”。
汇配资提示:文章来自网络,不代表本站观点。